この記事のポイント
- 10月は外の条件がそろった月。東京で雨の日が前年を下回ったのは5か月ぶりで、土曜日も前年より1回多かった。客数の前年比は、衣料・雑貨を除くすべての業種で9月より改善した
- 9月に長雨で苦戦した関東の食品スーパーが巻き返し、7社平均の客数は前年比96.2%から100.9%に。東海が地盤のバローは、既存店売上が101.4%から106.2%へ一気に伸びた
- 一方で客単価は103.5%から101.3%に伸びが縮んだ。まとめ買いが元に戻ったことに加え、新米の時期に米の価格が下がったことが響いている。10月の酒税改正は、9月の駆け込みの反動が残り、影響の向きはまだ見えない

小売・外食104社の月次を毎月そろえている「小売・外食 定点ダッシュボード」から、2026年10月分を読み解きます。11月17日までに10月分を公表したのは99社です。各社の数字はすべて既存店の前年比(前年の同じ月を100%としたときの値)です。100%を上回れば前年より増え、下回れば前年より減ったことを示します。今月は、食品スーパーの動きを中心に解説します。
10月は、好条件がそろった月だった
10月の数字を読む前に、まず押さえておきたいのは、店の外の条件がそろって良かったことです。天気と暦の両方が、客足を後押ししました。
東京の雨の日は、5か月ぶりに前年を下回った
東京で雨(1mm以上)が降った日は、10月は6日でした。前年の10月(12日)の半分です。東京の雨の日が前年を下回ったのは、5月以来5か月ぶりです。6月から9月までは4か月続けて前年より多く、9月は20日と前年より12日も多くなっていました。
前年当年
数値を表で見る
| 月 | 前年 | 当年 |
|---|---|---|
| 2025年10月 | 12日 | 12日 |
| 11月 | 7日 | 3日 |
| 12月 | 0日 | 6日 |
| 2026年1月 | 1日 | 1日 |
| 2月 | 1日 | 5日 |
| 3月 | 9日 | 11日 |
| 4月 | 11日 | 12日 |
| 5月 | 13日 | 6日 |
| 6月 | 8日 | 16日 |
| 7月 | 5日 | 11日 |
| 8月 | 7日 | 12日 |
| 9月 | 8日 | 20日 |
| 10月 | 12日 | 6日 |
出典:気象庁「過去の気象データ」(東京)から、せんデータ「小売・外食 定点ダッシュボード」で集計
土日祝日に限っても、東京で雨が降ったのは2日だけで、前年(5日)より3日少なくなりました。気象庁によると、東日本の太平洋側は10月上旬の降水量が平年の3%しかなく、10月上旬としては統計開始以降で最も少ない記録に並びました(気象庁「2026年10月の天候」)。
雨の日が減ったのは東京だけではありません。関東の7都県はいずれも前年より4〜7日少なく、東海や近畿でも大きく減りました。
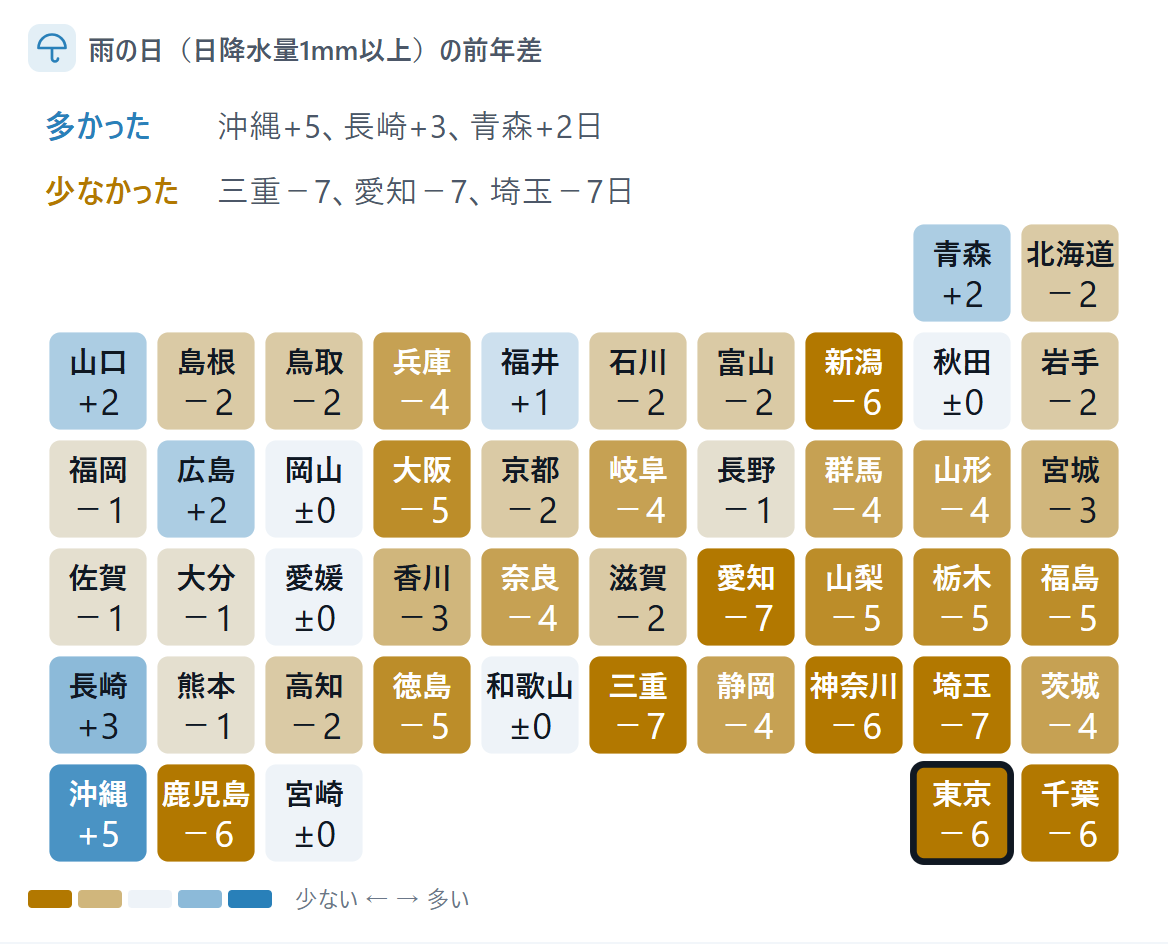
先月の記事で注目すると書いた台風30号は、気象庁の速報では沖縄地方に接近しましたが、上陸はしませんでした。下旬には西日本の日本海側や沖縄で記録的な雨になったものの、関東の雨の日は少ないままでした。
土曜日も、前年より1回多かった
暦も味方しました。10月は土曜日が5回あり、前年より1回多くなりました。日曜日と祝日の数は前年と同じなので、休みの日が1日多い月だったことになります。
客数は、衣料を除くすべての業種で9月より改善
この好条件は、数字にはっきり出ました。業種別に客数(既存店の前年比の平均)を見ると、11業種のうち、衣料・雑貨を除く10業種で9月より改善しています。
| 客数(9月) | 客数(10月) | 増減(ポイント) | |
|---|---|---|---|
| 食品スーパー(17社) | 98.2% | 101.3% | +3.1 |
| 総合スーパー(3社) | 99.7% | 101.1% | +1.4 |
| ドラッグストア(7社) | 96.9% | 100.4% | +3.5 |
| コンビニ(4社) | 95.6% | 99.7% | +4.1 |
| ホームセンター(7社) | 97.1% | 99.4% | +2.3 |
| 衣料・雑貨(7社) | 105.3% | 97.1% | −8.2 |
| ファミリーレストラン(6社) | 101.2% | 104.1% | +2.9 |
| ファストフード(5社) | 101.9% | 103.5% | +1.6 |
| 麺類・中華(8社) | 103.4% | 104.1% | +0.7 |
| 和食・寿司・焼肉(9社) | 100.9% | 102.8% | +1.9 |
| カフェ・居酒屋(5社) | 98.1% | 101.0% | +2.9 |
既存店客数の前年比。9月・10月の客数をどちらも公表している会社が3社以上ある業種。同じ会社どうしで比べた平均。増減は10月と9月の差。青は前年超え(増減の列は改善)、オレンジは前年割れ(同じく悪化)。
9月は、食品スーパー・総合スーパー・ドラッグストア・コンビニ・ホームセンターという、ふだんの買い物の5業種がそろって前年割れでした。10月はそのすべてが上向き、3業種は前年を上回りました。9月とは逆の姿です。改善の幅が大きかったのは、コンビニ(+4.1ポイント)、ドラッグストア(+3.5ポイント)、食品スーパー(+3.1ポイント)で、9月に雨で大きく落ちた業種ほど、大きく戻っています。会社の数で見ても、客数を公表している79社のうち61社が9月より改善し、前年以上だった会社は31社から51社に増えました。
外食も好調が続きました。既存店売上はファミリーレストランが109.6%、ファストフードが108.6%で、サイゼリヤ(116.9%)、FOOD & LIFE COMPANIES(スシロー、113.7%)、吉野家ホールディングス(113.4%)が大きく伸びています。
ただひとつ逆に動いたのが衣料・雑貨です。10月の気温は全国的にかなり高く、21日には東京の都心などで、統計開始以降で最も遅い真夏日を記録しました(NHK「東京 大阪 名古屋で最も遅い真夏日 各地で季節外れの暑さに」)。ファーストリテイリング(国内ユニクロ、94.5%)や西松屋チェーン(94.4%)は、気温の高さで冬物が伸びなかったと説明しています。晴れて暖かい10月は、スーパーや外食には追い風でしたが、冬物には向かい風でした。
9月に苦戦した関東の食品スーパーが、巻き返した
この好条件をいちばん素直に受けたのが、食品スーパーです。
先月の記事では、9月の関東のスーパーの客数が長雨で大きく落ちたことを取り上げ、「10月に好天が続けば客数は戻ってくるはず」と書きました。結果は、そのとおりになりました。先月と同じ食品スーパー14社の平均で、10月の客数は100.6%。9月の97.6%から3ポイント上がり、5月以来5か月ぶりに前年を上回りました。既存店売上高は101.9%(9月は101.1%)です。
客単価客数
数値を表で見る
| 月 | 客単価 | 客数 |
|---|---|---|
| 2025年10月 | 102.6% | 99.3% |
| 11月 | 103.2% | 100.6% |
| 12月 | 101.4% | 99.6% |
| 2026年1月 | 102.8% | 99.9% |
| 2月 | 101.0% | 99.9% |
| 3月 | 100.0% | 99.9% |
| 4月 | 101.0% | 99.9% |
| 5月 | 101.7% | 101.4% |
| 6月 | 101.1% | 98.1% |
| 7月 | 101.5% | 99.0% |
| 8月 | 101.7% | 99.5% |
| 9月 | 103.5% | 97.6% |
| 10月 | 101.3% | 100.6% |
出典:各社の月次資料(せんデータ「小売・外食 定点ダッシュボード」で集計)。先月の記事と同じ食品スーパー14社
14社はヤオコー・ベルク・マルエツ・カスミ・いなげや・イオンフードスタイル・成城石井・アークス・ハローズ・アルビス・アクシアル リテイリング・ヤマザワ・リテールパートナーズ・ライフコーポレーション。先月の記事と比べられるよう、同じ顔ぶれにしている。10月分の客数・客単価を公表した食品スーパー17社すべての平均では、客数101.3%、客単価101.2%。
巻き返しの中心は関東です。関東に地盤を置く7社の客数は、9月の96.2%から10月は100.9%へ、4.7ポイント戻りました。関東以外の6社は99.5%から100.1%で、ほとんど動いていません。
| 客数(9月) | 客数(10月) | 増減 | 客単価(9月) | 客単価(10月) | 増減 | ||
|---|---|---|---|---|---|---|---|
| 関東の7社 | 96.2% | 100.9% | +4.7 | 104.6% | 101.1% | −3.5 | |
| 関東以外の6社 | 99.5% | 100.1% | +0.6 | 102.3% | 101.6% | −0.7 |
増減は10月と9月の差(ポイント)。
関東に地盤を置く7社(平均 100.9%)
関東以外の6社(平均 100.1%)
数値を表で見る
| 前年比 | |
|---|---|
| いなげや | 103.1% |
| ヤオコー | 102.6% |
| ベルク | 101.9% |
| イオンフードスタイル | 101.5% |
| マルエツ | 99.9% |
| 成城石井 | 98.9% |
| カスミ | 98.3% |
| ハローズ | 101.4% |
| ヤマザワ | 100.6% |
| アクシアル リテイリング | 100.5% |
| リテールパートナーズ | 100.1% |
| アルビス | 99.0% |
| アークス | 98.8% |
出典:各社の月次資料(せんデータ「小売・外食 定点ダッシュボード」で集計)。先月の記事と同じ13社。首都圏・近畿の両方に地盤があるライフコーポレーション(101.8%)は、どちらにも入れていない
雨の影響が小さかった関東以外の6社がほとんど動いていないことからも、9月の客数減は、やはり雨によるところが大きかったと言えます。
バローは、既存店売上が前年比106.2%に
関東以外で目を引くのが、東海を地盤とするバローです。スーパーマーケット事業(㈱バロー)の既存店売上は、9月の101.4%から10月は106.2%へ、一気に伸びました。
| バロー(既存店) | 6月 | 7月 | 8月 | 9月 | 10月 |
|---|---|---|---|---|---|
| 売上高 | 99.1% | 101.9% | 102.0% | 101.4% | 106.2% |
| 客数 | 97.5% | 99.1% | 99.3% | 97.7% | 102.3% |
| 客単価 | 101.7% | 102.7% | 102.8% | 103.8% | 103.9% |
客数は6月から4か月続けて前年割れでしたが、10月は102.3%と、5か月ぶりに前年を上回りました。地盤の東海も9月は雨が多く、雨の日は名古屋で21日、岐阜で18日ありました。10月は名古屋が5日、岐阜が7日で、関東と同じように天気が戻っています。
注目したいのは客単価です。関東の食品スーパーは、客数が戻るのと引き換えに客単価の伸びが縮みました。バローは客数が戻っても、客単価が103.9%と9月(103.8%)の水準を保っています。客数と客単価がそろって伸びたことが、106.2%につながりました。
バローは11月6日、東京都内で初めての店となる本羽田店(大田区)を開きました。東京への出店に注目が集まっていますが、その直前の月に、既存店でも強さを見せたことになります。
バローの数字はバローホールディングスの月次営業情報(2026年11月11日公表)による。先月の記事の時点では9月分が未公表だったため、上の14社には入っていない。
客単価は伸び悩み。新米の時期の米価の下落が響く
客数が戻った一方で、食品スーパー14社の客単価は101.3%と、9月の103.5%から伸びが縮みました。主な理由は2つあります。
1つ目は、まとめ買いが元に戻ったことです。9月は雨で買い物の回数が減り、1回にまとめて買う人が増えたため、客数が落ちて客単価が上がりました。10月はその逆で、来店の回数が戻り、1回あたりの買い物はふだんの大きさに戻りました。
2つ目は、米の価格が下がったことです。農林水産省の調べでは、スーパーの米(5kg)の平均価格は9月上旬に3,003円まで下がり、4週続けて値下がりしていました(共同通信「コメ5キロ3千円割れ迫る スーパー、4週連続値下がり」)。10月は新米が出回る時期で、内閣府の景気ウォッチャー調査(10月)のスーパーのコメントにも「新米の値下がり」「米価の下落」という言葉が並びます。
各社の資料にも、米の影響が出ています。西友は10月の月次の資料で、次のように説明しています。
前年の備蓄米需要の反動や販売価格の低下により、お米が苦戦しました
西友の10月は、客数が111.5%と大きく伸びた一方、客単価は98.1%でした。親会社のトライアルホールディングスも、米は前年の備蓄米需要の反動で前年を下回ったとしています(トライアルホールディングス 月次情報)。米は1回の買い物の金額が大きい商品です。数量と価格の両方が前年を下回れば、客単価を直接押し下げます。
食品全体の値上がりも落ち着いてきました。消費者物価指数の「食料」の上昇率(前年同月比)は、7月の3.6%から8月3.2%、9月2.5%と小さくなっています(総務省統計局。10月分はまだ公表されていません)。
酒税改正:9月は駆け込み、10月は反動。どちらに転ぶかは、まだ見えない
10月のもうひとつのキーワードが、酒税改正です。10月1日から、ビール・発泡酒・新ジャンル(第3のビール)の税額が、350mlあたり54.25円にそろえられました(財務省「酒税に関する資料」)。
| 350mlあたりの酒税 | 改正前 | 10月から |
|---|---|---|
| ビール | 63.35円 | 54.25円 |
| 発泡酒・新ジャンル | 46.99円 | 54.25円 |
| チューハイなど | 28円 | 35円 |
出典:財務省「酒税改正(平成29年度改正)について」。発泡酒は麦芽比率25%未満のもの。
ビールは9.1円の減税、発泡酒と新ジャンルは7.26円の増税です。スーパーの売り場では、値下がりする商品と値上がりする商品が、同じ棚に並んだことになります。
9月には、値上がりする前の駆け込みがありました。トライアルホールディングスは9月の月次の資料で、酒税改正を前に発泡酒・新ジャンルなどが販売を伸ばしたとしています。10月はその反動で、同社は発泡酒・新ジャンルなどのビール類が減ったと説明しています。9月の客単価を押し上げ、10月の客単価を押し下げる向きに働いたことになり、食品スーパーの客単価の伸びが縮んだ理由のひとつと考えられます。
ただ、反動を除いた本当の影響が、プラスなのかマイナスなのかは、まだ分かりません。景気ウォッチャー調査(10月)で酒税改正に触れた声は、スーパーとコンビニを合わせて7件ありました。
- スーパー(2件):改正の前後で需要の変化は見られない(東北)、酒類の売上や来店頻度の減り方は想定より小さかった(沖縄)
- コンビニ(5件):4件は、発泡酒やチューハイの値上がりで買い控えが出て、酒類の売上が落ちたという声。1件は、ビール類の売上は伸びているという声
スーパーでは「影響は小さい」、コンビニでは「マイナス」という声が多く、業態で受け止めが分かれています。9月の景気ウォッチャー調査でも、駆け込みが目立ったという店と、想定ほど伸びなかったという店の両方がありました。値下がりしたビールに客が移るのか、値上がりした発泡酒・新ジャンルから離れるだけなのか。駆け込みの反動が抜ける11月以降の数字で、ようやく見えてきます。
葉物野菜は2倍の高値。それでも客単価は上がらなかった
先月の記事では、葉物野菜の高値が「10月の客単価を押し上げる要因になりそう」と書きました。これは外れました。
農林水産省の店頭価格調査では、レタスは10月12日の週に平年の2.15倍、キャベツは10月19日の週に1.94倍まで上がりました。10月の平均価格を前年の10月と比べると、キャベツは前年比192%、レタスは189%、はくさいは152%です。
レタスキャベツはくさいたまねぎトマト
数値を表で見る
| 調査週 | レタス | キャベツ | はくさい | たまねぎ | トマト |
|---|---|---|---|---|---|
| 9/7 | 0.71倍 | 1.20倍 | — | 1.04倍 | 0.99倍 |
| 9/14 | 0.88倍 | 1.24倍 | — | 1.02倍 | 1.03倍 |
| 9/28 | 1.50倍 | 1.43倍 | — | 1.01倍 | 1.11倍 |
| 10/5 | 2.03倍 | 1.56倍 | 1.72倍 | 0.98倍 | 1.00倍 |
| 10/12 | 2.15倍 | 1.89倍 | 1.80倍 | 0.97倍 | 1.01倍 |
| 10/19 | 1.76倍 | 1.94倍 | 1.59倍 | 0.96倍 | 1.02倍 |
| 10/26 | 1.58倍 | 1.69倍 | 1.37倍 | 0.94倍 | 1.00倍 |
| 11/2 | 1.42倍 | 1.24倍 | 1.53倍 | 0.88倍 | 0.99倍 |
出典:農林水産省「食品価格動向調査(野菜)」を加工して作成。全国の店頭価格の平均を、過去5年の平均と比べたもの。9月21日の週は調査なし。はくさいは10月5日の週から調査
それでも客単価の伸びは縮みました。たまねぎ(前年比70%)やトマト(88%)のように前年より安い野菜もあり、高い葉物は買う量を減らしたり、ほかの野菜に替えたりできます。葉物の高値は、客単価を押し上げる力としては小さいようです。価格は下がり始めていて、11月2日の週にはレタスが平年の1.42倍、キャベツが1.24倍になりました。
野菜の前年比は、農林水産省「食品価格動向調査(野菜)」の10月の各週(4回)の店頭価格の平均を、前年の10月の各週の平均と比べたもの。
好条件を差し引くと、基調は変わっていない
10月の食品スーパーは、たしかに巻き返しました。ただ、好条件がそろった月だったことは、割り引いて見る必要があります。
9月と10月をならすと、14社の客数は99.1%、客単価は102.4%です。6〜8月の平均(客数98.9%、客単価101.4%)と比べると、客数はほぼ同じ水準です。9月に雨で崩れた分が10月に戻った、というのが実態に近く、「客数は前年をやや下回り、客単価で売上を支える」という流れは続いています。
売り場の実感も、明るくはなっていません。景気ウォッチャー調査で、スーパーの現状判断DIは42.6と、9月の44.2から下がりました。スーパーで働く人のコメント(74件)を、せんデータで話題ごとに分けて数えると、天候を悪い材料に挙げた声は9月の19件から7件に減りましたが、節約・買い控えを挙げた声は23件から25件、物価高は29件のままです。雨という一時の理由は消えても、節約という続く理由は残っています。
コメントの話題の分類はせんデータによるもので、1件のコメントが複数の話題に入ることがある。
11月は、条件が逆になる
11月は、10月とは逆の暦になります。土曜日は4回で前年より1回少なく、3連休も前年の2回から1回に減ります。10月の好条件がなくなったあとも客数が前年並みを保てるかどうかで、10月の巻き返しが本物かどうかが見えてきます。
スーパーマーケットでは、次の4点に注目です。
- 客数:暦の追い風がない月に、関東の食品スーパーが前年並みを保てるか
- 客単価:米の価格の下落が続くなかで、どこまで伸びを保てるか。葉物野菜の価格は下がり始めたが、農林水産省は11月も、だいこんやキャベツなどの卸売価格が平年を上回ると見通している(農林水産省 2026年10月30日公表)
- 酒類:駆け込みの反動が抜けたあと、値下がりしたビールへの移行が進むか
- バロー:東京1号店を開いた月に、既存店の伸びが続くか
各社の数字は「小売・外食 定点ダッシュボード」で、月ごと・業種ごとに見られます。まだ10月分を公表していない5社も、公表され次第追加されます。